С 2025 года в России будет взиматься туристический налог. Расскажем, кто должен будет платить его, как будет производиться расчет и уплата нового платежа.
Предпосылки ввода туристического налога
Туристический налог введут в 2025 году вместо ранее взимаемого курортного сбора, действующего в некоторых субъектах РФ с 2018 года.
Курортный сбор собирается в рамках эксперимента, введенного Законом от 29.07.2017 г. № 214-ФЗ. Эксперимент посчитали удачным, а потому курортный сбор преобразуется в туристический налог с 2025 года. Информацию о налоге внесут в Налоговый кодекс, и он станет полноценным бюджетным платежом наравне с торговым сбором, налогом на землю и иными местными налогами и сборами.
Для отражения информации о туристическом налоге с 2025 года в НК РФ добавляется новая глава 33.1. И речь в ней будет идти именно о туристическом налоге, а не сборе.
Нужно отметить, что между налогом и сбором имеется существенное различие. Налог представляет собой периодические и безвозмездные платежи в бюджет государства. Сбор является разовым платежом за совершение какого-либо действия со стороны госорганов.
Но подобное разграничение является условным. К примеру, в НК РФ содержится глава, касающаяся торгового сбора, который характеризуется всеми признаками налога.
Плательщики туристического налога
Поскольку туристический налог — это местный платеж, то и большинство полномочий по установлению правил его взимания передадут муниципалитетам. Поэтому если туристический налог не введен органами муниципальных образований, его не взимают на территории этого муниципального образования.
Местные власти будут наделены и другими правами в отношении туристического налога:
- решать, будет ли на их территории взиматься туристический налог;
- определять величину ставки по налогу в пределах, которые будут установлены в НК РФ;
- устанавливать льготы по применению туристического налога.
Плательщики туристического налога — компании и физлица, которые оказывают определенные виды услуг на территориях, где местные органы власти ввели указанный налог. При этом вид деятельности, который подпадает под обложение туристическим налогом, — оказание услуг по предоставлению мест для временного проживания физлиц в средствах размещения, которые принадлежат налогоплательщику на праве собственности или на ином законном основании.
Внимание! Средство размещения должно указываться в реестре классифицированных средств размещения, который предусмотрен Законом от 24.11.1996 г. № 132-ФЗ.
Также нужно учесть, что туристический налог — это косвенный налог, который добавляется к стоимости проживания и указывается отдельной строчкой в расчетных документах для проживающего. По факту его уплату производит постоялец.
Порядок расчета туристического налога
Налоговая база — стоимость услуги по предоставлению мест для временного проживания (без НДС).
Из налоговой базы вычитается стоимость услуг, оказанных таким категориям физлиц:
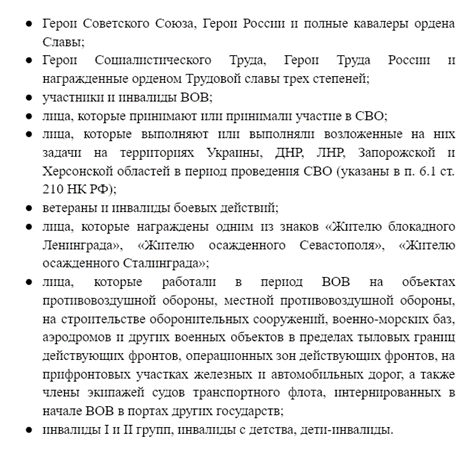
Чтобы получить льготу по туристическому налогу, нужно предъявить соответствующие документы. Субъекты РФ имеют право дополнить список льготных категорий граждан.
Ставки туристического налога:
- в 2025 г. — 1%;
- в 2026 г. — 2%;
- в 2027 г. — 3%;
- в 2028 г. — 4%;
- в 2029 г. и дальше — 5%.
Таким образом, туристический налог будет вводиться постепенно в течение 5 лет. В каждом последующем году ставка будет увеличиваться на один процент. Субъекты РФ имеют право в пределах указанных ставок определять собственные тарифы. Кроме того, разрешается устанавливать дифференцированные тарифы, зависящие от сезонности или категории объекта размещения.
Туристический налог рассчитывается так:
Налоговая база (указанный выше вид деятельности) * Налоговая ставка
Минимальный туристический налог
При исчислении туристического налога полученная сумма сравнивается с минимальным размером налога, который считается так:
100 руб. * Кол-во суток проживания
Когда налог, рассчитанный по налоговой ставке, меньше минимального, суммой к уплате считается минимальный туристический налог. То есть заплатить требуется сумму, которая больше — рассчитанный по ставке туристический налог или минимальный туристический налог.
Общий размер туристического налога за конкретный налоговый период — это сумма всех рассчитанных по каждому жильцу туристических налогов в течение всего налогового периода по всем объектам размещения.
Внимание! По туристическому налогу налоговый период — квартал.
Правила уплаты туристического налога и сдачи отчетности по нему
Срок уплаты налога и сдачи отчетности по нему аналогичны срокам уплаты и сдачи по иным налоговым платежам — 28 и 25 числа соответственно. Но его будут платить не в составе ЕНП, а на отдельный КБК в бюджет по месту расположения объекта размещения.
Внимание! Срок подачи декларации по налогу — 25 число месяца после отчетного квартала. Срок уплаты налога — 28 число месяца после отчетного квартала.
Декларацию по налогу потребуется представлять также по месту расположения объектов размещения.
Когда налогоплательщик имеет несколько объектов размещения, которые находятся под контролем разных ИФНС, но располагаются в одном муниципальном образовании (городе федерального значения), разрешается выбрать одну ИФНС для сдачи декларации.
О своем выборе надо оповестить ИФНС в срок не позже 30 дней до подачи декларации.
Учет туристического налога
Туристический налог — это косвенный налог, а потому у налогоплательщика нет доходов и расходов при его взимании. Он — только посредник между жильцами, уплачивающими налог, и бюджетом государства.
Соответственно, туристический налог не включают в доходы при расчете налога на прибыль или по УСН. Кроме того, его также не включают в расходы при расчете налога на прибыль или по УСН «доходы-расходы».